Le 15 octobre 2025, le ministère fédéral allemand des Finances (BMF) a publié une circulaire importante pour toutes les entreprises qui reçoivent ou émettent des factures électroniques.
Elle distingue pour la première fois clairement les erreurs de format, les erreurs de règles métier et les erreurs de contenu, et leurs conséquences pour la validité d’une facture.
De nombreuses entreprises se posent désormais ces questions :
Quand une facture électronique doit-elle être refusée ?
Quand peut-elle être acceptée ?
Et que se passe-t-il si le fichier est techniquement valide, mais contient des erreurs de fond ?
Cet article résume la circulaire du BMF en termes accessibles et explique, à l’aide d’exemples, les points auxquels il faut prêter attention.
1. Les différentes étapes du contrôle d’une facture électronique
Le BMF distingue trois niveaux de contrôle :
- Contrôle du format : le fichier est-il techniquement bien structuré et respecte-t-il les règles métier de la norme européenne EN 16931 ?
- Contrôle du contenu au regard de la régularité : les mentions obligatoires prévues par la loi allemande sur la TVA (§§ 14 et 14a UStG) sont-elles correctes ?
- Autres contrôles de contenu : la facture respecte-t-elle le format choisi, par exemple XRechnung ou ZUGFeRD, et est-elle correcte sur le plan des calculs et des faits ?
Les services facturés ont-ils réellement été fournis, les biens livrés, et le traitement fiscal correct a-t-il été appliqué ?
Une facture électronique n’est entièrement exempte d’erreurs que si elle satisfait aux trois niveaux.
2. Les erreurs de format : le cas technique de base
Il y a erreur de format lorsque le fichier ne respecte pas les exigences de la norme EN 16931 ou n’est pas lisible par une machine.
Il ne s’agit alors pas d’une facture électronique au sens de cette réglementation, mais d’une « autre facture dans un autre format électronique ».
Exemple : devise manquante
Exemple : la norme EN 16931 impose d’indiquer la devise. Si elle est absente du fichier XML, il s’agit d’une erreur de format, même si UBL ou CII ne produit pas de message d’erreur technique.
BR-5 : une facture doit comporter un code de devise de facturation (BT-5).
EN16931-1:2017
Ni CrossIndustryInvoice ni UBL n’impose techniquement la présence de la devise :
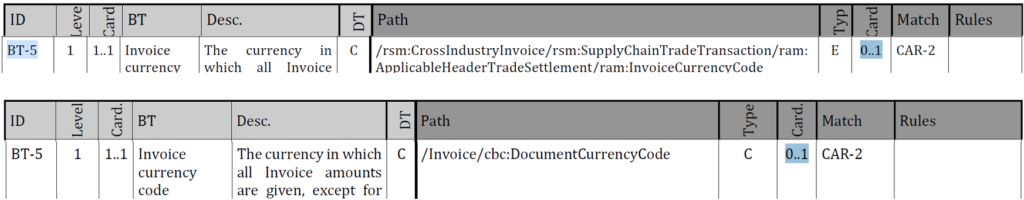
Cet exemple montre que la norme européenne EN 16931 impose clairement la devise de facturation (BT-5). La cardinalité 1..1 signifie que le champ doit apparaître exactement une fois.
Dans les syntaxes sous-jacentes CII et UBL, le champ est toutefois défini avec une cardinalité 0..1 et reste donc techniquement facultatif.
Un fichier XML peut ainsi être formellement valide sans indication de devise, tout en ne répondant pas aux exigences métier d’EN 16931.
En pratique, cela entraîne une erreur de format, car la facture ne respecte pas entièrement la norme, même si sa structure technique est correcte.

La conséquence : il ne s’agit pas d’une facture électronique au sens réglementaire, mais d’une autre facture électronique, qui ne peut être acceptée qu’avec l’accord du destinataire.
Conséquence : pendant la période transitoire, avant l’obligation d’émission, le destinataire peut accepter une telle facture, mais n’y est pas tenu.
Dès que l’émetteur est soumis à l’obligation de facturation électronique, le destinataire doit refuser les factures présentant des erreurs de format.
3. Les erreurs de règles métier : le lien entre technique et contenu
La norme européenne EN 16931 et les formats qui en découlent, notamment XRechnung et ZUGFeRD, définissent des règles métier.
Celles-ci précisent les informations devant figurer dans une facture électronique et leurs relations logiques.
Exemple :
si une facture indique un taux de taxe, elle doit aussi préciser le montant de taxe correspondant.
De même, lorsqu’une remise est indiquée, son motif ne doit pas manquer.
Une grande partie de ces règles métier peut être vérifiée techniquement. C’est précisément le rôle des outils de validation : contrôler automatiquement ces relations.
D’autres règles, portant par exemple sur la plausibilité économique ou l’interprétation fiscale, nécessitent un contrôle manuel ou assisté par un système ERP.
Les règles métier contribuent aux deux niveaux
Les règles métier interviennent dans deux phases de contrôle :
- Lors du contrôle du format
Elles vérifient que le fichier est techniquement correct et conforme à EN 16931.
Une erreur détectée à ce stade est une erreur de format.
→ Exemple : une mention obligatoire selon la norme manque ou figure au mauvais endroit. - Lors du contrôle du contenu
Elles aident à vérifier que la facture est cohérente et complète, que les informations s’articulent logiquement et respectent les exigences relatives à la TVA.
→ Exemple : l’adresse du vendeur est incomplète. EN 16931 n’exige elle-même que le nom et le pays.
Vue d’ensemble des quatre étapes de contrôle
La validation technique et celle du contenu se construisent progressivement :
- Contrôle technique : structure CII/UBL (XSD)
- Contrôle des règles métier EN 16931 : règles européennes de base
- Contrôle des règles métier CIUS / extension : compléments nationaux ou sectoriels, par exemple XRechnung et ZUGFeRD
- Contrôle du contenu : système ERP ou contrôle manuel

La validation technique CII/UBL selon EN 16931 progresse à travers les contrôles des règles métier avant la vérification finale du contenu.
4. Les erreurs de contenu : erreurs factuelles, de calcul ou fiscales
Les erreurs de contenu concernent le fond de la facture.
Elles surviennent lorsque la facture est incorrecte sur le plan fiscal, arithmétique ou factuel, par exemple en cas de montants, de taux de taxe ou de descriptions de prestations erronés.
Toute erreur de contenu ne rend toutefois pas automatiquement la facture irrégulière au sens de la loi allemande sur la TVA.
Une facture est irrégulière au sens du § 14 UStG uniquement lorsque
les mentions légalement obligatoires selon les §§ 14 et 14a UStG sont incomplètes ou incorrectes.
Contenus vérifiables techniquement et sur le fond
- Contenus vérifiables techniquement
Certaines erreurs de contenu peuvent être détectées par des règles métier vérifiées automatiquement par les outils de validation.
Par exemple :- Incohérences entre taux et montant de taxe
- Champs obligatoires manquants, comme la date de facture ou l’adresse du destinataire
- Valeurs invalides dans les listes de codes : devises, pays ou unités de mesure
- Contenus à vérifier sur le fond ou manuellement
D’autres contenus ne peuvent pas être vérifiés automatiquement et nécessitent une évaluation par le système ERP ou un contrôle manuel.
Par exemple :- La réalisation effective de la prestation facturée
- Le choix du traitement fiscal correct
- L’exactitude arithmétique des montants
Les outils de validation documentent les contrôles techniques du contenu dans un rapport de validation.
Exemples d’erreurs de contenu
- Montant de taxe incorrect ou manquant
- Taux de taxe ou exonération fiscale incorrects
- Description de prestation incomplète
- Date d’émission incorrecte
- Numéro fiscal ou numéro d’identification TVA incorrect ou manquant
- Quantités, prix ou totaux incorrects
Comment les distinguer
- Erreur de contenu = la facture est incorrecte sur le plan fiscal, arithmétique ou factuel
- Facture irrégulière (§ 14 UStG) = les mentions obligatoires sont incomplètes ou incorrectes
Cela signifie :
une facture peut comporter des erreurs de contenu tout en restant régulière au regard de la TVA, par exemple en cas de prix erroné si toutes les mentions obligatoires sont présentes et correctes.
À l’inverse, une mention obligatoire manquante, comme le numéro de TVA ou le numéro fiscal du vendeur, constitue toujours un défaut pertinent au regard de la TVA.